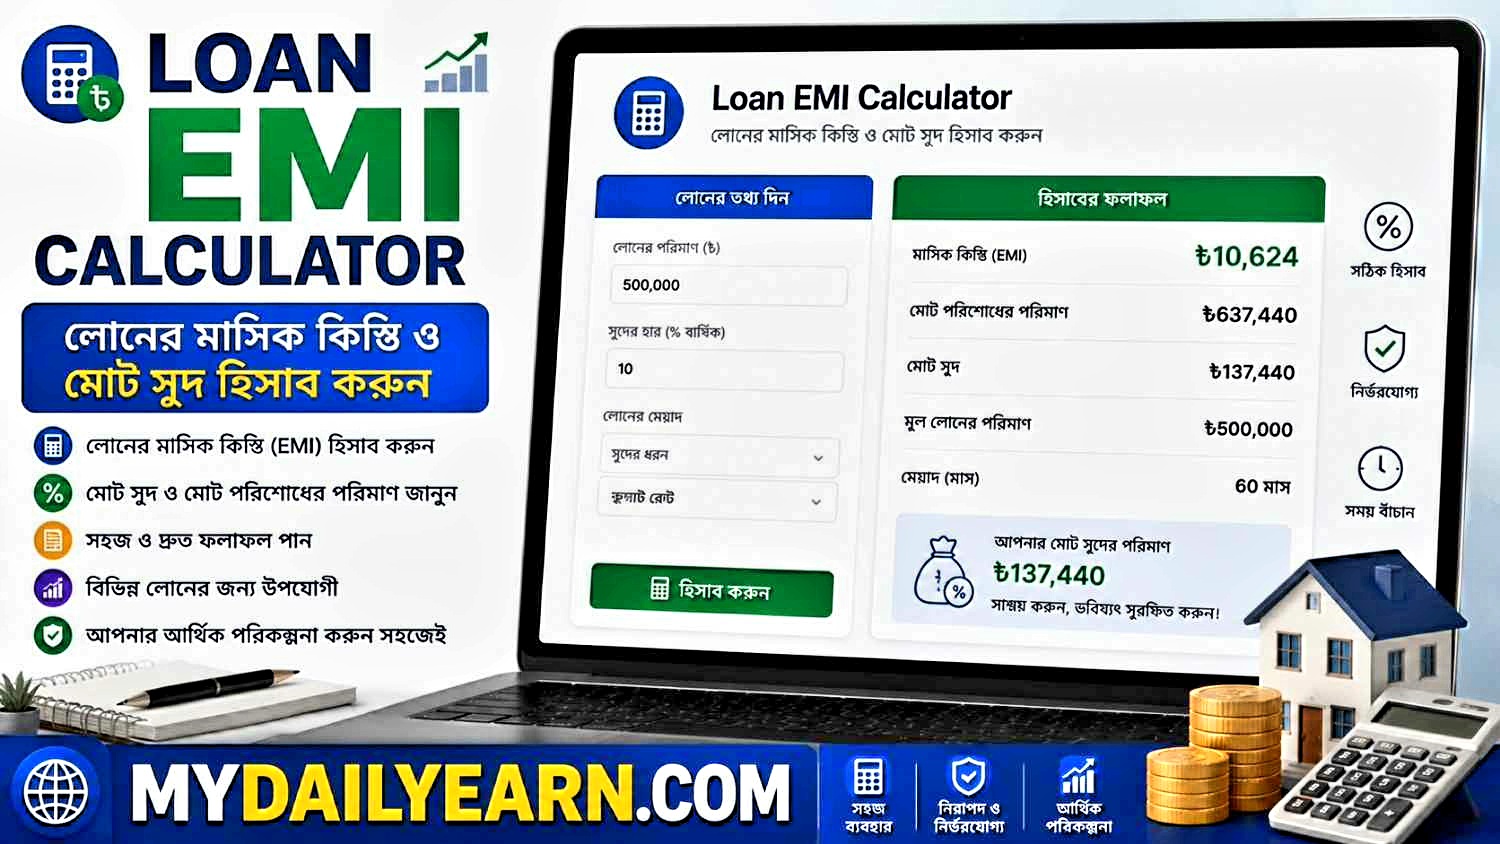
বর্তমানে বিভিন্ন প্রয়োজনে যেমন বাড়ি তোলা, গাড়ি কেনা বা ব্যকসার জন্য আমরা ব্যাংক থেকে লোন নিতে চাই। কিন্তু লোন নেওয়ার আগে সবচেয়ে বড় ভয় থাকে মাসে কত টাকা কিস্তি দিতে হবে? এবং মোট কত টাকা সুদ দিতে হবে? এই প্রশ্নগুলোর উত্তর না জানলে লোন নেওয়া ঝুঁকিপূর্ণ হতে পারে। আপনার এই সমস্যার সমাধান করতে My Daily Earn নিয়ে এসেছে একটি সহজ ও ফ্রি Loan EMI Calculator। এই টুলস ব্যবহার করে আপনি আগে থেকেই আপনার মাসিক কিস্তি (EMI) এবং মোট পরিশোধ্য টাকার নিখুঁত হিসাব বের করে নিতে পারবেন।
Loan EMI Calculator
লোনের মাসিক কিস্তি ও মোট সুদ হিসাব করুন সহজে
* এই হিসাবটি সমান মাসিক কিস্তি (Equated Monthly Installment) পদ্ধতির ওপর ভিত্তি করে করা হয়েছে।
Loan EMI Calculator কী?
Loan EMI Calculator হলো এমন একটি ফাইন্যান্সিয়াল টুলস, যা আপনার নেওয়া লোনের পরিমাণ, সুদের হার এবং সময়কালের ওপর ভিত্তি করে আপনার মাসিক কিস্তি (Equated Monthly Installment বা EMI) নির্ভুলভাবে বের করে দেয়।
লোনের কিস্তি দুইভাবে কাটা হয় একটি হলো মূল অঙ্ক (Principal) এবং অন্যটি হলো সুদ (Interest)। শুরুর দিকের কিস্তিগুলোতে সুদের পরিমাণ বেশি থাকে এবং শেষের দিকে মূল অঙ্কের পরিমাণ বেশি থাকে। এই টুলসটি সেই জটিল হিসাব সহজ করে আপনাকে মোট মাসিক কিস্তি বের করে দেয়।
EMI বা মাসিক কিস্তি কীভাবে হিসাব করা হয়?
ইএমআই (EMI) হিসাব করার সূত্রটি কিছুটা জটিল। এটি হলো:
E = [P x R x (1+R)^N] / [(1+R)^N - 1]
যেখানে:
- E (EMI): মাসিক কিস্তির পরিমাণ।
- P (Principal): আপনার নেওয়া মূল লোনের পরিমাণ।
- R (Rate): মাসিক সুদের হার (বার্ষিক সুদের হারকে ১২ দিয়ে ভাগ করে বের করা হয়)।
- N (Tenure): লোনের মেয়াদ বা কত মাস ধরে লোন পরিশোধ করতে হবে।
এত জটিল সূত্র মাথায় রাখার কোনো প্রয়োজন নেই। উপরের টুলসটিতে শুধু লোনের পরিমাণ, ব্যাংকের সুদের হার এবং বছর লিখে Calculate EMI বাটনে ক্লিক করলেই আপনার সামনে হিসাব চলে আসবে।
লোন নেওয়ার আগে কেন এই ক্যালকুলেটর ব্যবহার করবেন?
১. আর্থিক পরিকল্পনা (Budgeting)
লোন নেওয়ার আগেই মাসিক কিস্তি কত হবে তা জানা থাকলে, আপনি আপনার মাসিক আয়ের পরিকল্পনা অনুযায়ী লোন নিতে পারবেন। যদি কিস্তির পরিমাণ আপনার আয়ের চেয়ে অনেক বেশি হয়, তবে লোন না নাওয়াই ভালো।
২. সঠিক ব্যাংক নির্বাচন
বিভিন্ন ব্যাংকে সুদের হার ভিন্ন হয়। আমাদের টুলসে বিভিন্ন ব্যাংকের সুদের হার বসিয়ে বসিয়ে হিসাব করে দেখতে পারবেন কোন ব্যাংক থেকে লোন নিলে আপনার সবচেয়ে কম সুদ দিতে হবে।
৩. সময়কাল নির্ধারণ
লোনের সময়কাল বাড়ালে মাসিক কিস্তি কমে যায়, কিন্তু মোট সুদের পরিমাণ অনেক বেড়ে যায়। আবার সময়কাল কমালে মাসিক কিস্তি বাড়ে, কিন্তু সুদ কমে। এই ক্যালকুলেটর ষ্টব্যবহার করে আপনি সবচেয়ে ব্যালেন্সড সময়কাল বেছে নিতে পারবেন।
লোনের সুদ কমানোর উপায়
প্রি-পেমেন্ট (Pre-payment) করুন
যদি আপনার হাতে মাঝে মাঝে কিছু অতিরিক্ত টাকা থাকে, তবে তা দিয়ে লোনের মূল অঙ্কের কিছু অংশ আগে পরিশোধ করে ফেলুন। এতে করে আপনার মোট সুদের পরিমাণ অনেক কমে যাবে।
সময়কাল কম রাখুন
লোনের সময়কাল যত বেশি হবে, সুদ তত বেশি হবে। তাই ক্ষমতা অনুযায়ী লোন যত দ্রুত শোধ করতে পারবেন, সময়কাল তত কম রাখার চেষ্টা করবেন।
ক্রেডিট স্কোর ভালো রাখুন
আপনার সিবিল (CIB) রিপোর্ট বা ক্রেডিট স্কোর যদি ভালো থাকে, তবে ব্যাংক আপনাকে সুদের হারে ছাড় দিতে পারে। তাই আগের সব লোন বা ক্রেডিট কার্ডের বিল সময়মতো পরিশোধ করুন।
প্রায়শই জিজ্ঞাসিত প্রশ্ন (FAQs)
EMI এবং বাজেট কোনটি আগে ফিক্স করব?
সবসময় আপনার মাসিক বাজেট বা খরচ প্রথমে হিসাব করুন। এরপর আপনি মাসে কত টাকা কিস্তি দিতে পারবেন, সেই অনুযায়ী লোনের পরিমাণ এবং সময়কাল ঠিক করুন।
এই ক্যালকুলেটর কি শুধু হোম লোনের জন্য?
না, আপনি এটি পার্সোনাল লোন, কার লোন, এডুকেশনাল লোন বা যেকোনো ব্যাংক লোনের মাসিক কিস্তি হিসাব করতে ব্যবহার করতে পারবেন।
ফ্লোটিং এবং ফিক্সড সুদের হার কী?
ফিক্সড সুদের হারে পুরো সময়কালে সুদের পরিমাণ একই থাকে। আর ফ্লোটিং সুদের হারে বাজারের অবস্থা অনুযায়ী সুদের পরিমাণ কম-বেশি হতে পারে। এই টুলসে সাধারণত ফিক্সড হিসাব করা হয়।
শেষ কথা
লোন নেওয়া জীবনের একটি বড় আর্থিক সিদ্ধান্ত। তাই অন্ধের মতো লোন নিতে না হয়। আমাদের Loan EMI Calculator ব্যবহার করে আপনার মাসিক কিস্তি, মোট সুদ এবং সর্বমোট পরিশোধ্য টাকার নিখুঁত হিসাব বের করে নিন। এতে আপনার দৈনিক আয় ও সঞ্চয়ের কোনো ক্ষতি হবে না।
My Daily Earn-এর সাথেই থাকুন, পার্সোনাল ফাইন্যান্স ও লোন সম্পর্কিত আরও অনেক দরকারি টুলস পেতে আমাদের ওয়েবসাইট নিয়মিত ভিজিট করুন।